
Courbevoie, achevé de rédiger le 2 novembre 2026
Présentes dans toutes les machines industrielles ou mobiles, dans tous les moyens de transport et dans tous les secteurs industriels, les professions d’ARTEMA – l’organisation professionnelle des industriels de la Mécatronique – s’accrochent face à l’inflation, la concurrence chinoise, l’incertitude géopolitique, l’instabilité politique et les mouvements sociaux.
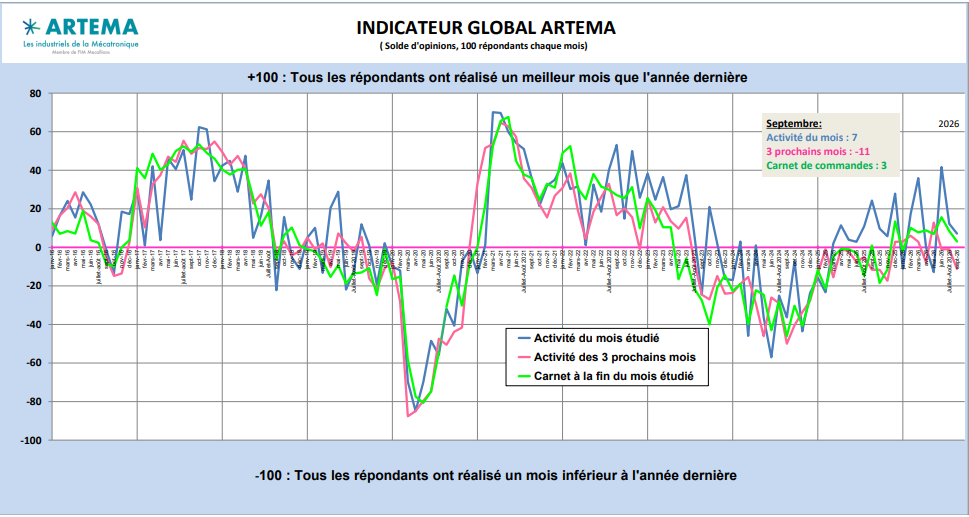
L’indicateur Global ARTEMA est un solde d’opinion qui offre une image de la conjoncture de toutes les professions d’ARTEMA depuis le mois de janvier 2008. Il compte aujourd’hui plus de 100 répondants chaque mois.
Avec un premier semestre en hausse et une prévision de croissance positive pour 2026, tout ne va pas si mal dans les chiffres pour les professions d’ARTEMA. Pourtant, le nombre d’incertitudes géopolitiques, économiques et sociales et de freins potentiels à l’investissement n’a jamais été aussi grand.
À la fin du mois de septembre, l’indicateur global ARTEMA qui est un solde d’opinion, préserve sa position en zone positive pour le chiffre d’affaires et pour les carnets de commandes tandis que les prévisions pour les trois prochains mois descendent en début de zone négative. Logiquement, face au contexte actuel, les industriels restent plus pessimistes que leurs chiffres. Sur un plan factuel, le premier semestre en chiffres d’affaires demeure positif en France avec des progressions entre 0 et +6% selon les professions d’ARTEMA.
Un moral soumis à rude épreuve
La conjoncture reste cependant très moyenne, morose, déprimée mais non, il n’y a pas à l’heure actuelle de crise. Certes, les évolutions positives en valeur masquent souvent des stablilités voire des baisses en volume. Au global pour 2026, l‘évolution attendue devrait avoisiner les +1% en valeur pour l’ensemble des professions.
Les projets industriels intéressants manquent cruellement à l’appel. Certains clients retardent leurs investissements parfois même pour des raisons plus budgétaires que liées à l’environnement géopolitique. Même chez les entreprises qui vont bien, l’activité fonctionne au jour le jour avec des changements brusques de tendance sans explication rationnelle. La Défense, l’Aéronautique, le Nucléaire tirent toujours l’activité et dessinent une courbe en K de l’activité industrielle française.
L’activité à l’export a tendance à favoriser les industriels plus tournés vers les marchés étrangers comme les Etats-Unis. La situation économique en Allemagne s’améliore un peu mais inquiète toujours, sa croissance est attendue légèrement au dessus des 1% en 2026.
Les agroéquipements en grande difficulté
Le machinisme agricole qui semblait aller un peu mieux il y a six mois, est aujourd’hui au plus mal avec les conséquences de la canicule qui risquent de menacer l’espoir d’un rebond en 2027. Après la dégradation de la viticulture et des céréales, l’élevage qui résistait commence à freiner. Le restockage pendant l’été a redonné un peu d’espoir mais de manière provisoire. Les épisodes caniculaires n’ont pas permis d’utiliser les machines, ce qui a été préjudiciable à la maintenance. Le secteur des agroéquipements est très important notamment pour la profession des transmissions hydrauliques, toujours solide à fin septembre en chiffres mais qui voit ses perspectives s’assombrir considérablement pour les mois à venir.
Les transmissions hydrauliques comme les autres professions d’ARTEMA – transmissions mécaniques, transmissions et automatismes pneumatiques, roulements et guidages linéaires, fixations – sont également frappées de plein fouet par la concurrence chinoise qui touche non seulement l’automobile mais aussi toutes les machines : manutention, équipements de travaux publics, machines-outils, robotique, matériel agricole… et de plus en plus les composants eux-mêmes.
Les datacenters : entre oasis et mirages
Alors que l’IA est le moteur de l’investissement mondial et est espérée par beaucoup comme une révolution industrielle aussi importante que la locomotive à vapeur ou l’automobile, le secteur des datacenters apparaît pour certains comme un nouvel eldorado industriel. C’est le secteur qui redonne un peu d’optimisme. Les chiffres en puissance installée ou en euros impressionnent mais questionnent aussi.
L’objectif est clair pour la France : ne pas servir uniquement de lieu d’accueil pour des datacenters détenus par des entreprises étangères. Avec des investissements cumulés en France estimés par Rexecode dans son scénario central à 210 milliards d’euros d’ici 2035, les datacenters font intervenir un nombre élevé d’acteurs pour leur construction mais beaucoup moins pour leur exploitation. Des infrastructures aux équipements IT, en passant par les systèmes électriques et la partie refroidissement…: de nombreuses industries attendent beaucoup, peut-être trop, de leur développement. Mais tous ces investissements dépendent de nombreuses conditions et font face à des craintes environnementales et des freins politiques et sociaux à ne pas sous-estimer. À titre d’exemple concret à Étrechet, près de Châteauroux, le projet de datacenter de Google de 200 hectares divise et a provoqué début octobre le départ du maire et de cinq élus de la commune.
De l’IAflation à l’inflation
Sur la plan mondial, la fièvre de construction des data centers a aussi des conséquences, elle cannibalise la production de produits électroniques, des chips, et renchérit le prix et la rareté des mémoires RAM. Le conflit au Moyen-Orient, le blocage du détroit d’Ormuz, la flambée du cours du pétrole jusqu’à plus de 115$ le baril, ont contribué à provoquer une hausse générale des prix notamment des matières premières, des plastiques et des polymères.
L’inflation a repris en France avec +3,8 % en octobre (IPCH) avec une augmentation de 24% de l’énergie. En Europe, elle était en septembre de 3,8% tirée par l’énergie à +19%. La hausse des prix générale dans tous les secteurs de l’industrie entraîne dans les analyses une nécessaire séparation des évolutions en volume et en valeur.
L’argent coûte plus cher
Selon le FMI, l’inflation mondiale atteindrait les 4,7% en 2026 et 4,1% en 2027. Aux Etats-Unis, elle était de 3,7% au mois de septembre. La hausse des taux d’intérêt partout dans le monde et notamment à la BCE, pour tenter de combattre l’inflation, renchérit le prix de l’argent et atteint particulièrement la France. Avec un taux d’intérêt à 10 ans (OAT) qui a dépassé 5% et un écart de plus de 1,5 point par rapport au taux allemand (spread), la seule charge de la dette publique française constituée par les intérêts à payer est évaluée entre 60 et 80 milliards d’euros. Elle amenuise la réputation financière du pays auprès des agences de notation. Contre toute attente Moodys a laissé à la France sa note Aa3 assortie d’une perpective négative et reste un cran au dessus des notes de Fitch et S&P.
Ce changement de paradigme où l’argent coûte plus cher est lourd de conséquences pour les coûts des crédits aux entreprises, ce qui pousse nombre de PMI à décaler voire abandonner leurs investissements. Il en est de même pour les particuliers notamment pour les prêts immobiliers dont le taux augmente, ce qui hypothèque la reprise du secteur du bâtiment. Ce sont autant de freins inquiétants pour le retour à l’investissement et à la croissance.
L’Industrie avance plus en Europe qu’en France
L’Europe elle, améliore sa performance industrielle avec des indices PMI S&P maufacturiers au dessus de sa moyenne de longue période et un record de 52 mois en septembre (52,9) avec la plus forte hausse des nouvelles commandes jamais enregistrée depuis novembre 2022. La croissance du secteur manufacturier européen ralentit cependant en octobre (52,7).
La France reste un ton en dessous et tombe même en octobre juste en dessous des 50 (49,5) : chiffre qui sépare la contraction de la croissance (par rapport au mois précédent).
La santé financière de l’industrie française n’est pas au beau fixe, les difficultés de trésorerie des clients de toutes tailles sont signalées dans la plupart des professions avec une augmentation des délais de paiement et des redressements judiciaires.
Les industriels s’inquiètent également des résultats des élections et du programme des candidats sur l’économie. L’instablité sociale et politique augmente le climat anxiogène ce qui n’est jamais bon pour les décisions d’investissement.
La prévision de croissance pour l’année, elle, a été révisée à la baisse et devrait se situer bien en dessous des 0,5%. La récession (deux croissances trimestrielles négatives consécutives) menace avec une croissance à -0,2% au premier trimestre, un deuxième trimestre à 0% et un troisième trimestre à -0,1%. L’INSEE avait révisé ses taux du T1 et du T2 à la fin de l’été en raison de la dégradation de la production agricole due notamment à la canicule. Sur l’année 2026, cette dégradation devrait coûter 0,1% de PIB. Aujourd’hui il est clair que la liste des dangers qui menacent la conjoncture industrielle en France s’allonge de jour en jour. Pourtant, l’activité se maintient.
Une résistance à l’incertain
« On s’habitue », ce verbatim souvent entendu dans les groupes professionnels d’ARTEMA, montre la résistance des industriels qui se forge jour après jour, une aptitude à s’adapter aux conditions et à poursuivre les activités avec une visibilité très faible et dans une conjoncture illisible. Il ne faut également pas oublier les épées de Damoclès géopolitiques et économiques qui menacent, à tout moment de détruire la relative confiance qui reboosterait les investissements.
Si l’impression est forte que tout va de travers et que les étoiles n’arrivent jamais à être favorablement alignées pour les industriels, « on avance quand même » souligne un dirigeant. Certaines entreprises préservent de mois en mois une belle croissance.
Une profession comme l’étanchéité dont les produits sont présents dans toutes les industries présente une croissance forte avec de bonnes commandes sur les trois premiers trimestres. Ce sont des éléments qui pourraient faire penser à un présage d’amélioration prochaine de la conjoncture.
Sur les huit premiers mois de l’année, les industries mécaniques progressaient de 2,6% en valeur et 1,1 % en volume. La progression en 2026 devrait être limitée, car les dépenses d’investissement (en volume) des secteurs clients en France ne devraient pas s’améliorer avec -0,1% en 2026 et +0,2% en 2027 (FIM).
En octobre, l’enquête trimestrielle de conjoncture de l’industrie de l’INSEE indiquait un premier jugement « optimiste » des industriels sur l’évolution prévue de leurs investissements entre 2026 et 2027, avec un solde d’opinion 2027 supérieur à celui envisagé pour 2026 un an auparavant.
Au final, les professions d’ARTEMA devraient terminer l’année autour de +1% dans une absence totale de visibilité.
👉🏼Communiqué de presse téléchargeable ici : Communiqué de presse économique ARTEMA à octobre 2026